19 augustus 2026
Werkkapitaal berekenen en verbeteren
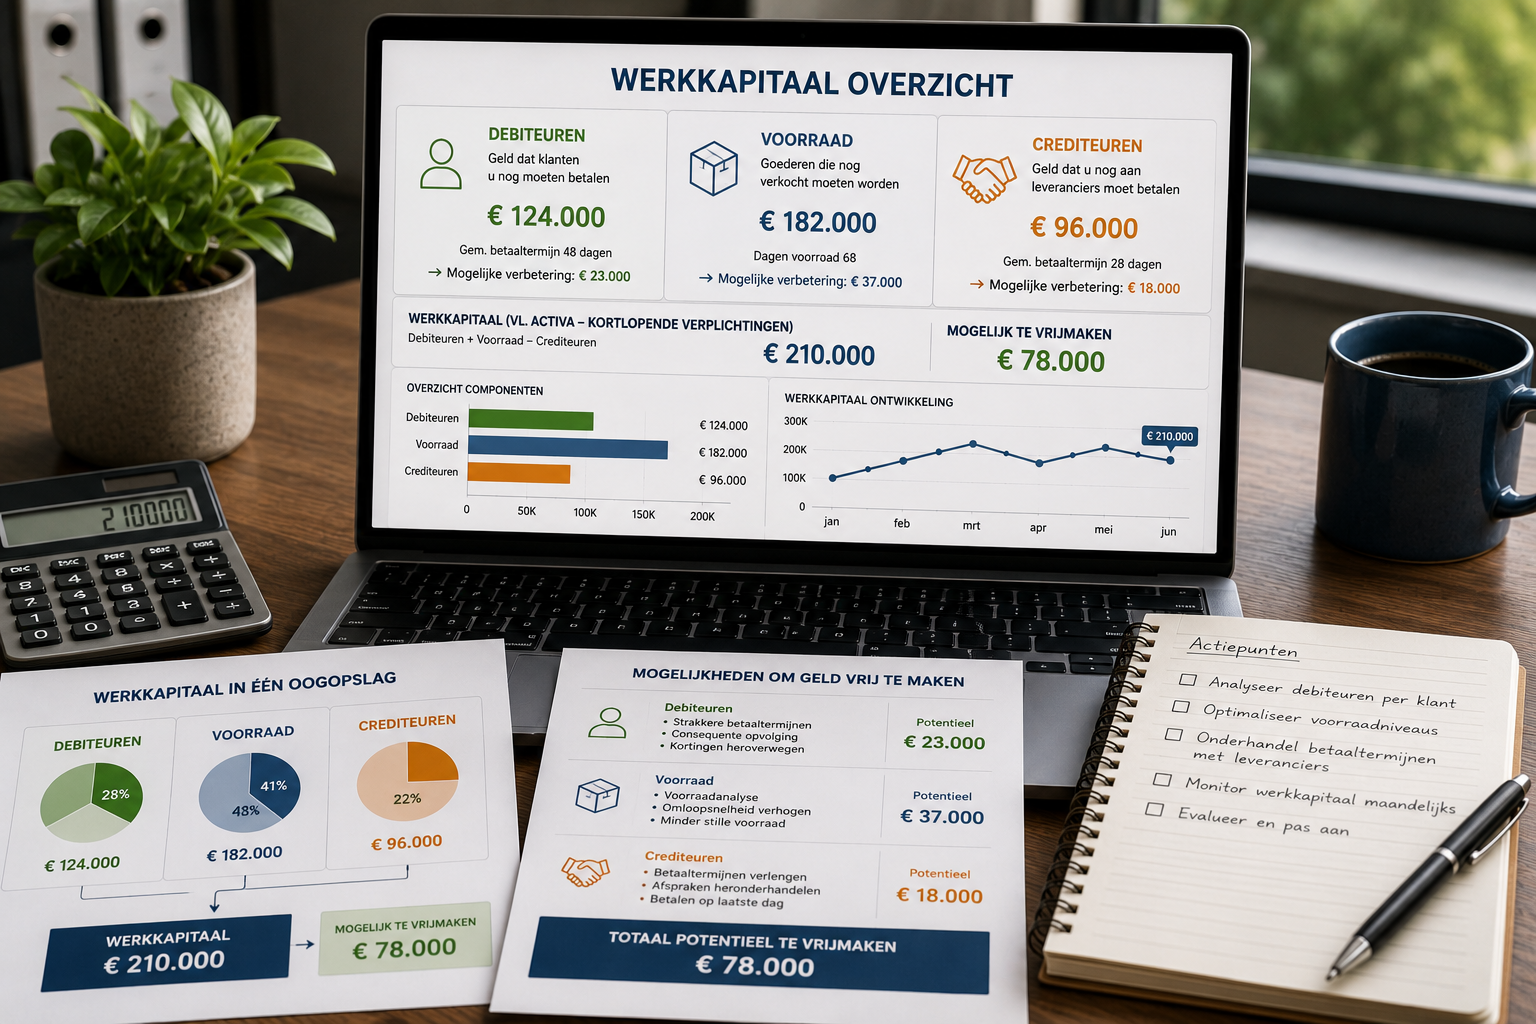
Veel ondernemers kijken naar hun bankrekening om te bepalen hoe het bedrijf ervoor staat. Een gezonde stand voelt goed, een lage stand voelt onrustig. Toch is de bankstand slechts een momentopname, en vertelt die niets over het geld dat wél van u is, maar nog niet beschikbaar. Wie werkkapitaal berekenen serieus neemt, komt daar snel achter, net als de inzichten die u vindt op figrz.com.
Wat is werkkapitaal precies?
Werkkapitaal is, simpel gezegd, uw vlottende activa minus uw kortlopende verplichtingen. Onder vlottende activa vallen bijvoorbeeld uw debiteuren (geld dat klanten u nog moeten betalen) en uw voorraad (goederen die nog verkocht moeten worden). Onder kortlopende verplichtingen vallen onder meer uw crediteuren: geld dat u zelf nog aan leveranciers moet betalen. Hoe hoger het bedrag dat in deze posten vastzit, hoe minder vrij besteedbare ruimte u feitelijk heeft, ook al staat er misschien nog genoeg op de bankrekening om dat niet meteen te voelen.
Waarom dit zoveel bedrijven raakt
Een groeiend bedrijf heeft vaak juist méér werkkapitaal nodig, niet minder. Meer klanten betekent meer openstaande facturen. Meer omzet betekent vaak meer voorraad. Zonder daar actief zicht op te houden, kan een bedrijf dat op papier goed presteert en zelfs winst maakt, toch structureel krap bij kas komen te zitten. Dit is een van de meest voorkomende, en meest onderschatte, oorzaken van liquiditeitsproblemen bij snel groeiende bedrijven.
Drie plekken waar werkkapitaal vastzit
Ten eerste bij debiteuren: klanten die traag betalen, houden feitelijk uw geld langer vast dan afgesproken. Ten tweede in voorraad: producten die langer op de plank blijven liggen dan noodzakelijk, binden kapitaal zonder daar rendement tegenover te zetten. Ten derde bij crediteuren, al werkt dit punt omgekeerd: als u zelf sneller aan leveranciers betaalt dan strikt noodzakelijk of afgesproken, financiert u onbewust hun bedrijfsvoering in plaats van die van uzelf.
Het is de combinatie van deze drie posten die bepaalt hoeveel werkkapitaal er in uw bedrijf vastzit, en dus hoeveel financiële ruimte u daadwerkelijk heeft om te ondernemen, te investeren of tegenslagen op te vangen.
Een rekenvoorbeeld
Stel dat uw bedrijf gemiddeld 80.000 euro aan voorraad aanhoudt die feitelijk maar 45 dagen nodig heeft om te worden verkocht, terwijl uw inkoopproces en planning eigenlijk 30 dagen zouden moeten volstaan. Dat verschil van 15 dagen extra voorraad bindt, afhankelijk van uw omloopsnelheid, al snel enkele tienduizenden euro's die u ook had kunnen gebruiken om bijvoorbeeld eerder te investeren of een buffer op te bouwen. Combineer dat met 20.000 euro die u had kunnen vrijmaken door uw debiteurentermijn met een paar dagen te verkorten, en u ziet dat werkkapitaalverbetering al snel om bedragen gaat die de moeite van het uitrekenen waard zijn.
Een veelgemaakte denkfout
Een vaak gehoorde aanname is dat een groeiend bedrijf per definitie meer financiering nodig heeft naarmate het groter wordt. In werkelijkheid is een aanzienlijk deel van die "extra behoefte" vaak niets anders dan werkkapitaal dat onnodig lang vastzit in debiteuren of voorraad. Voordat u financiering aanvraagt, loont het daarom om eerst te kijken of u niet gewoon geld vrijmaakt dat al binnen uw eigen bedrijf aanwezig is.
Bestel de scan — € 100 ex. btw →
Werkkapitaal verbeteren zonder te lenen
Wanneer ondernemers merken dat de liquiditeit krap wordt, is de eerste reflex vaak: financiering zoeken. Een lening, een rekening-courantkrediet, of een investering aantrekken. Dat kan een oplossing zijn, maar is lang niet altijd de snelste of de goedkoopste. Vaak is de eerste en meest voor de hand liggende stap het optimaliseren van de drie posten hierboven: betaaltermijnen bij klanten aanscherpen en consequent handhaven, voorraadniveaus periodiek doorlichten en afbouwen waar mogelijk, en betaalafspraken met leveranciers heroverwegen zodat u niet onnodig snel betaalt.
Het aantrekkelijke van deze aanpak is dat het geen extra geld kost, geen rente met zich meebrengt, en geen extra schuld op de balans zet. Het gaat om het slimmer inzetten van geld dat al van u is, maar momenteel vaststaat op plekken waar het niets oplevert.
Wat de scan van figrz laat zien
Onze boekhoudscan berekent op basis van uw eigen administratie exact hoeveel werkkapitaal u kunt vrijmaken, uitgesplitst naar debiteuren, voorraad en crediteuren. Geen algemene vuistregel die voor elk bedrijf hetzelfde klinkt, maar een bedrag gebaseerd op uw eigen boekingen, met de concrete actie die daarbij hoort.
U ontvangt dit binnen vijf werkdagen na het uploaden van uw auditfile, als HTML-rapport, PDF en PowerPoint. Zo weet u niet alleen dát er werkkapitaal vastzit, maar ook precies waar en hoeveel.
Juist omdat werkkapitaal zich sluipend opbouwt, is een eenmalige nulmeting vaak het beste startpunt: het geeft u een concreet bedrag om naartoe te werken, in plaats van een vaag gevoel dat "het beter kan". Van daaruit kunt u zelf bepalen of u dit periodiek wilt herhalen, bijvoorbeeld ieder kwartaal, om te zien of de genomen maatregelen daadwerkelijk effect hebben gehad.